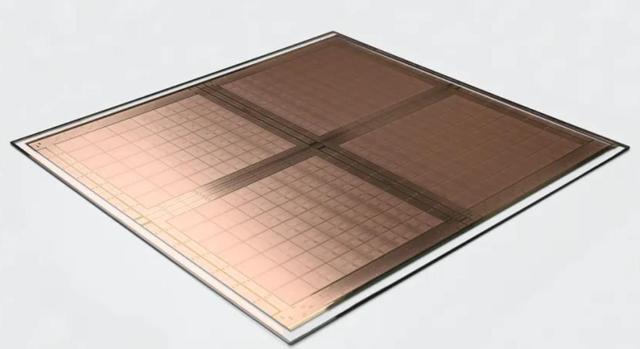
台积电正在悄悄告别一个用了几十年的圆形晶圆。
这不是小修小补,而是一次底层架构的重写。台积电正加速推进CoPoS(芯片封装在面板基板上)技术,目标是在2028年前后启动量产,最终取代目前支撑起英伟达H系列、B系列AI加速芯片供应链的CoWoS封装平台。驱动这场转变的核心逻辑只有一个:AI芯片的尺寸已经大到让圆形晶圆在经济上越来越说不通了。
圆形晶圆的几何困境
CoWoS是台积电过去数年AI封装领域的主力技术,它把多颗芯片通过硅中介层连接在一起,集成在一块基板上,实现了超高带宽的芯片间互联。英伟达几乎所有的AI加速器,都依赖这套技术量产。
但这套技术有一个根深蒂固的物理局限:晶圆是圆的。

图片来源:Yole Group
标准CoWoS晶圆直径约为300毫米,而圆形本身决定了边缘区域大量面积无法被有效利用,实际面积利用率通常不足70%。随着AI芯片的封装尺寸越来越大,这个问题变得越来越突出。一颗现代AI加速器的封装面积动辄超过一张扑克牌,已经逼近单块圆形晶圆所能容纳的上限。继续沿着这条路走下去,每一次芯片尺寸增大,边角浪费的比例就会进一步攀升,单位成本随之飙升。
CoPoS的出现,就是为了从根本上解决这个几何问题。
面板级封装使用的是方形或矩形面板,而不是圆形晶圆。台积电目前规划的CoPoS面板尺寸包括310×310毫米、515×510毫米,以及最大可达750×620毫米的规格。方形面板的材料利用率可以从圆形晶圆的不足70%提升至90%以上,这意味着同样的原材料可以生产出更多芯片,单位面积成本因此可以降低20%至30%。
Yole Group的研究数据对这一优势做了更量化的呈现:以一块600×600平方毫米的面板为例,集成64颗中介层时,面积效率可达约81%,相比300毫米圆形晶圆约45%的面积效率,成本降幅约为20%。当面板尺寸进一步扩大,经济优势会更加明显。
台积电计划在2027年启动CoPoS试产,2028年进入量产阶段,而结合玻璃芯基板的完整CoPoS方案则预计在2030年以后落地。台积电亚利桑那工厂据报道将在2029年至2030年间参与CoPoS晶圆的生产,这也是台积电在美国产能布局中的一个重要节点。
玻璃基板:一个改变底层材料的决定
面板形状只是这场变革的一半,另一半发生在材料层面。
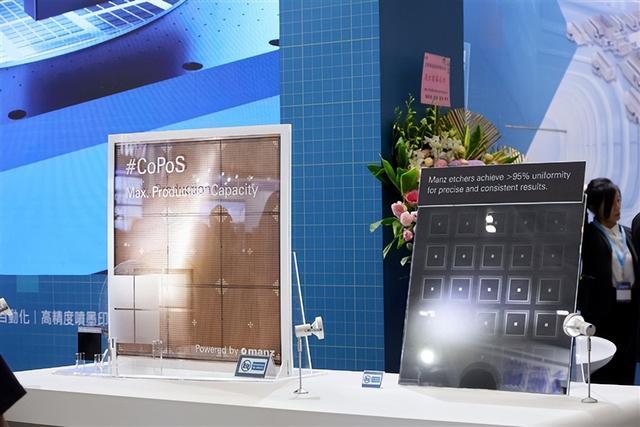
图片来源:DigiTimes
传统封装基板使用有机材料,台积电的CoWoS则使用硅中介层。两者各有优劣,但在AI芯片持续向更大尺寸、更高集成密度演进的压力下,它们都面临着良率、翘曲和散热的挑战。玻璃作为芯基板材料的优势正在这个背景下逐渐变得具体:玻璃的平整度和热稳定性优于有机材料,更接近硅的热膨胀系数,这对于需要精密互联的超大尺寸封装至关重要,有助于提高量产良率。
台积电目前正与Ibiden和群创光电合作开发其玻璃芯基板方案,采用三层结构设计,玻璃芯被夹在两层ABF(味之素堆积薄膜)层之间。这一合作格局也反映出台积电正在积极构建CoPoS的供应链生态,而不只是推进内部技术开发。
根据台积电今年6月在日本JPCA Show 2026上发布的演示内容,这家公司的战略意图已经相当清晰:玻璃芯基板加上面板级封装,是台积电为2030年代AI芯片供应链预备的基础设施,也是它计划将先进封装领域的技术领先优势延续到2032年前后的核心布局。
这个赛道上并非只有台积电。英特尔在玻璃基板领域同样投入了大量资源,其位于新墨西哥州里奥兰乔的工厂被定位为生产玻璃芯基板封装技术的核心据点,Amkor等封装代工企业也已公开表示玻璃基板技术将在三年内进入商业化阶段。从供应链角度来看,玻璃基板不是某一家公司的专属赌注,而是整个行业在AI算力需求持续爆发背景下的共同转向。
AMD也被报道将成为台积电面板级封装技术的早期重要客户,计划在面向终端的Zen 7系列产品中采用台积电的FOPLP工艺与1.4纳米制程的组合方案。这意味着CoPoS的应用场景将不局限于数据中心AI加速器,也会逐步渗透到消费级高性能计算产品。
从圆到方,从硅到玻璃配资官方网址,台积电这两步棋背后的逻辑是一致的:AI芯片的尺寸天花板还没有到来,但现有封装技术的成本曲线已经开始变得不可持续,必须在它真正失控之前换一套底层架构。
鼎宏配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
